民转军 产业链迁移中的战略博弈与结构性挑战

全球地缘政治格局深刻演变,主要国家纷纷调整产业战略,试图将民用产业链向防务方向转移。这一趋势的背后,是对供应链安全、技术自主和国防工业韧性的双重焦虑。在积极推进“民转军”的现实却揭示出一个棘手的矛盾:半导体材料、汽车零部件等看似民用领域的核心要素,恰恰构成了现代防务装备的底层支撑,而这些领域又高度依赖全球分工。这种“转移”远非单向的产能切换,而是一场涉及技术、资本与地缘政治的结构性博弈。
一、从“军转民”到“民转军”:历史逻辑的翻转
20世纪后半叶,世界各国普遍遵循“军转民”路径,即利用国防科技溢出效应带动民用产业升级,如GPS、互联网、微波炉等均源于军事研发。但进入21世纪第三个十年,逻辑开始反转。大国竞争加剧、地区冲突延宕,使得防务产能不足、供应链脆弱的问题凸显。俄乌冲突中无人机、炮弹的巨大消耗,进一步暴露出纯军事供应链的局限性。于是,将民用工业能力(如汽车制造、电子代工、商业航天)快速转产军品,成为多国的务实选择。美国国防部推出“民转军”新规,简化商业技术采购流程;欧盟启动“防务备战”计划,鼓励中小企业跨入防务领域;一些亚洲国家也推动民用船厂、车企参与军舰与装甲车生产。
二、看似顺畅的迁移:半导体与汽车零部件的“双重角色”
半导体材料是当代防务系统的“大脑”与“神经”。无论是精确制导武器、雷达、电子战设备,还是军用通信与卫星,都离不开先进芯片、化合物半导体和特种封装材料。这些材料与技术的最大产能往往分布在民用消费电子和汽车电子领域。国防订单占比极低,难以单靠防务需求维持整条供应链。当试图将半导体产业链整体向防务倾斜时,会面临两个难题:其一,军工级芯片批量小、认证周期长,无法像汽车芯片那样靠规模摊薄成本;其二,许多关键材料(如高纯石英、光刻胶、电子特气)的供应商遍布全球,防务定向转移会破坏既有商业生态,反而加剧断供风险。
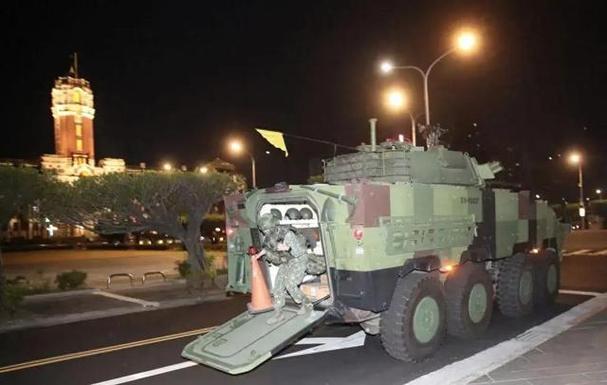
与此汽车零部件看似与防务相隔甚远,实则深度交集。现代装甲车、战术车辆甚至部分导弹发射车,大量采用商用重型卡车底盘、柴油发动机、变速箱、传感器和线控系统。美国军方“联合轻型战术车辆”项目就大量借鉴民用皮卡底盘;乌克兰战场上,民用四驱车和皮卡被改装为火力平台。德国、日本等车企的零部件供应链同样为防务承包商提供关键锻件、轴承和电子控制单元。换句话说,没有强大的民用汽车工业,战时军用车辆的快速扩产就成了无源之水。
三、结构性矛盾:转移为何难以“一刀切”?
产业链向防务方向转移,在操作层面遭遇几大屏障。第一,民用与防务的质量标准与成本逻辑不同。民用半导体追求高良率、低成本与快速迭代,防务半导体强调极端环境可靠性、抗辐照和长周期供货。同一家晶圆厂难以用同一产线同时满足两类需求,专项转产会导致民用市场缺货,触发经济连锁反应。第二,供应链金融与投资回报周期不匹配。防务订单沿袭固定价格+进度付款模式,账期漫长;而民企习惯于灵活的资本市场和快速回款,若缺乏长期防务采购承诺,民企不愿轻易改造产线。第三,技术封锁与出口管制的反噬。一些国家试图在半导体材料上强化防务管控,限制对潜在对手的出口,结果迫使对方加速国产替代,并进一步收紧稀土、镓、锗等上游材料出口,最终扰乱了包括防务在内的全球供应。
尤其值得指出的是,国防工业基础并不等同于国防工业孤立。如果强行将半导体、汽车零部件全部纳入防务指令体系,取消其商业出口和国际合作,可能扼杀创新活力。冷战时期苏联军工体系的一大教训,就是过度追求全封闭的军用产业链,导致电子技术严重落后。相反,美国在冷战中的成功,恰恰是借助了民用 semiconductor 与汽车工业的规模优势,再通过“民兵洲际导弹”“阿波罗计划”等国家项目牵引技术飞跃。
四、务实路径:融合而非替代,弹性而非僵化
将民用产业链向防务方向转移,关键在于工具化、平台化,而不能以计划经济方式强行改建。第一步是识别真正具有战略瓶颈的子领域,例如先进封装、碳纤维复合材料、车用大功率芯片和精密传动部件。第二步是建立“民用合格、防务认证”的双轨体系,允许同一制造体系通过柔性排产分别服务两类订单。第三步是设计长期采购框架与预付款机制,打消民营企业转产的财务顾虑。第四步,在友好国家之间形成“民转军”盟友圈,以互补方式维持关键链条,而非追求每国内部全链条自给。
总而言之,把民用产业链整体倒向防务既没有必要,也不可行。真正聪明的是:以其庞大的民用基础作后院,以敏捷的风险预警调度作前线。半导体材料和汽车零部件的“防务身份”,不应是禁运围墙的令牌,而应是一枚可以随时转为战略备用的活棋。只有理解了这种商业与防务之间的交融属性,国家才能在非常时期释放出强大的产业 mobilization 能力,在发展时期不致拖垮自身经济活力。忘记这一点,所谓的转移不过是从一个供应链陷阱走向另一个财务黑洞。(完)
如若转载,请注明出处:http://www.eilitsz.com/product/7.html
更新时间:2026-10-24 22:52:14